投資家がGDP統計を待つ中、英国株価指数は低調
月曜日のロンドン株式市場は低調で、前週の上昇後に足踏みした。投資家は企業の決算報告と、近く発表される経済指標に注目している。英国経済の健全性を見極める手掛かりを得るためだ。市場は新たな材料を待ちながら慎重な動きを続けた。
ロ ロイター元記事★★☆☆☆2026-08-10 14:50
投資家がGDP統計を待つ中、英国株価指数は低調

月曜日のロンドン株式市場は低調で、前週の上昇後に足踏みした。投資家は企業の決算報告と、近く発表される経済指標に注目している。英国経済の健全性を見極める手掛かりを得るためだ。市場は新たな材料を待ちながら慎重な動きを続けた。
ロロイター元記事★★☆☆☆2026-08-10 14:50
米国の工場雇用を示す短期的なデータは、より深刻な長期課題を覆い隠している。製造業の雇用を詳しく見ると、トランプ氏が約束した復活は実現に向けてゆっくり進んでいるにすぎず、まだ本格化していない。
ブ ブルームバーグ元記事★★★☆☆2026-08-10 14:30

ロシア中央銀行は、テロ攻撃の影響を受けた企業家を金融機関が支援するよう勧告した。規制当局は、該当する企業家の支払いが滞った場合でも、罰金や違約金を請求しないよう銀行に求めている。さらに、融資の期限前返済を要求しないことも促した。影響を受けた事業者の返済負担を軽減する狙いがある。
タ タス通信元記事★★★☆☆2026-08-10 13:11
東方経済フォーラムで、低空経済を立ち上げる見通しが議論される。フォーラムは9月1日から4日まで、ウラジオストクで開催される。会場は極東連邦大学のキャンパスとなる。
タタス通信元記事★★☆☆☆2026-08-10 11:30
ここ数か月、バンク・オブ・アメリカの口座に意外な傾向が現れている。米国の富裕層と貧困層の間にある差が、縮まりつつあるように見えるという。口座の動きは、米国の富の分布に変化が起きている可能性を示している。こうした兆候が注目を集めている。
C CNN元記事★★★☆☆2026-08-10 11:01
エジプト政府統計機関CAPMASは、7月の都市部の消費者物価上昇率が前年同月比14.9%になったと発表した。6月は14.3%だった。都市部の物価上昇ペースは前月から加速した。
ロロイター元記事★★★☆☆2026-08-10 09:50

インド・ルピーは月曜日、狭い取引レンジにとどまった。中央銀行が介入するとの見方が、原油価格の上昇と、ノンデリバラブル・フォワード市場で満期を迎える契約に伴うドル需要の増加による影響を抑えた。トレーダーは原油をめぐる変動を警戒している。
ロロイター元記事★★★☆☆2026-08-10 08:50

中国は第15次五カ年計画期間(2026~2030年)中に、3本の主要国家高速道路を全面的に接続する計画だ。完成すれば、国境と東部沿岸に沿って延びる総延長2万7000キロの交通ループが形成される。大規模な道路網の整備は、中国の交通発展が次の段階に入ることを示している。
中 中国新聞社元記事★★★☆☆2026-08-10 08:14
中国国家統計局は日曜日、7月の消費者物価指数が前年同月比で0.5%上昇したと発表した。上昇率は6月から0.5ポイント低下した。消費者物価は前年を上回ったものの、7月は伸びの勢いが鈍化した。
中中国新聞社元記事★★★☆☆2026-08-10 07:04
気候変動を将来世代の問題だと考えていた欧州の人々にとって、今夏の猛烈な熱波はその見方を揺さぶるものとなった。熱波は、気候変動による高額で生活を一変させる経済的影響が、すでに到来している現実を突きつけた。
ロロイター元記事★★★★☆2026-08-10 05:15

月曜日のドルは主要通貨に対して、2か月ぶりの安値近辺で推移した。投資家は今週発表される米国のインフレ指標を待っている。指標から、米連邦準備制度理事会の今後の利上げや利下げの道筋を見極めようとしている。金融政策への見方がドル相場を左右している。
ロロイター元記事★★☆☆☆2026-08-10 03:20

日本は6月、17か月ぶりとなる経常赤字を記録した。財務省が月曜日に示したデータによると、海外投資家による国内市場への投資が堅調だったため、配当金の支払い額が膨らんだ。こうした支払いの増加が、経常収支を赤字に転じさせる要因となった。
ロロイター元記事★★★☆☆2026-08-10 03:10

イランでは、あらゆる階層の家庭が食品価格の急騰に苦しんでいる。インフレの進行に加え、戦争による圧力も重なり、暮らしの負担が一段と重くなっている。
アアルジャジーラ元記事★★★☆☆2026-08-09 13:23

ドイツの対中貿易赤字が2026年上半期に拡大した。ドイツの国営機関、ドイツ貿易・投資庁が日曜日に公表した暫定データで明らかになった。中国はそれでもドイツにとって最大の貿易相手国であり続けた。データは、中国が欧州産業への依存を弱めていることも示している。
ロロイター元記事★★★☆☆2026-08-09 06:45

プーチン氏は、ロシアで過去10年間に建設された住宅の面積が9億5500万平方メートルを超えたと述べた。ロシアの指導者は、住宅建設と並行して必要なインフラも整備が進んでいると付け加えた。
タタス通信元記事★★★☆☆2026-08-09 02:42
中国の生産者物価は7月、5か月連続で上昇したものの、上昇ペースは鈍化し、市場予想を下回った。政府の公式データが日曜日に示した。消費者物価のインフレも落ち着いた。米国とイランの緊張が続く一方、世界のエネルギー価格は下落した。
ロロイター元記事★★★☆☆2026-08-09 01:50

セルビアは、ウクライナの都市の復興を支援し、援助を提供すると表明した。両国は協力を深めており、自由貿易協定の可能性も視野に入れている。復興支援と貿易を通じ、経済的な結び付きを強める動きとなっている。
アアルジャジーラ元記事★★★☆☆2026-08-08 17:05

国家経済会議のケビン・ハセット委員長は、ドナルド・トランプ大統領と連邦準備制度理事会のケビン・ウォーシュ議長が頻繁に経済について話していると述べた。ハセット氏は、両者の会話が「いつも」行われていると表現した。発言の焦点は、トランプ氏とウォーシュ氏による経済をめぐる継続的な意思疎通にある。
ブブルームバーグ元記事★★★☆☆2026-08-08 14:30

国際決済銀行によると、米国のテクノロジー企業は史上最大規模の投資急増から恩恵を受けている。企業の多くは西海岸に本社を置く。一方で、この地域の失業率は全米でも高い水準にある。拡大するテクノロジー投資と雇用状況の弱さとの対照が浮かんでいる。
CCNN元記事★★☆☆☆2026-08-08 13:30
ウクライナの2026年の財政赤字は、国内総生産(GDP)の35%に達し、過去最大となる見通しです。赤字額は700億ドルを超えると予想されています。
タタス通信元記事★★★☆☆2026-08-08 03:13
ブラックロックは、Meta Platformsのデータセンター向けに数十億ドル規模の債務調達を目指した。その際、同社が避けたかったのは、短期的な利益を狙う投資家だった。AI関連の債務をめぐる消化の難しさが、ウォール街に債券販売の見直しを迫っている。
ブブルームバーグ元記事★★☆☆☆2026-08-07 23:30

ドナルド・トランプ米大統領は、金利の引き下げを望んでいると改めて述べた。一方で、判断は中央銀行トップだけに委ねられているわけではないと認めた。今回の発言は、連邦準備制度理事会(FRB)議長ケビン・ウォーシュ氏の前任者に対して浴びせた厳しい批判に比べ、明らかに穏やかな調子だった。
ブブルームバーグ元記事★★★☆☆2026-08-07 21:30

米国経済は7月、予想に反して雇用者数が減少した。前月の非農業部門雇用者数も大幅に下方修正された。雇用情勢の弱さを受け、連邦準備制度理事会が来月利上げするのか、疑問が広がる可能性がある。
ロロイター元記事★★★☆☆2026-08-07 18:05


米国の労働市場では、7月に2万3,000人分の雇用が失われた。教育、政府部門、小売業で大幅な減少が記録された。労働力人口に占める参加率も急速に低下した。7月の雇用情勢が弱まったことを示す内容となっている。

米国の7月雇用統計が金曜日に発表された。報道は、今回の雇用データに含まれる主要なポイントを整理している。焦点は米国の雇用情勢にある。
ロシア中央銀行は、8月8日から10日までの公定ドル相場を82.17ルーブルに設定した。ユーロの公定相場も77.81コペイカ引き上げられ、94.8366ルーブルとなった。
タタス通信元記事★★☆☆☆2026-08-07 17:05
金曜日に発表されたデータによると、カナダ経済は7月、予想を大きく上回る雇用を生み出した。失業率も2年ぶりの低水準に下がった。米国の関税や国際的な緊張が続く中でも、経済が対応できていることを示す新たな兆候となった。
ロロイター元記事★★★☆☆2026-08-07 15:25

為替相場や株価に影響するアメリカの雇用統計が公表されました。7月の農業分野以外の就業者は減少に転じ、市場予想を大幅に下回りました。FRBが早期に利上げするとの見方は後退しています。これを受け、円高ドル安が進んでいます。
NNHKニュース元記事★★★☆☆2026-08-07 14:53


金曜日、ウォール街の主要株価指数は上昇した。発表された統計で、米経済が先月、予想に反して雇用を減らしたことが示されたためだ。この結果を受け、米連邦準備制度理事会が9月に利上げする可能性に疑問が生じた。投資家は雇用情勢の弱さを踏まえ、金融政策の見通しを見直している。
米国民が経済をどう捉えているのかを、視覚的な内容で紹介する。中間選挙を控えた経済への見方に焦点を当て、今週の大きなニュースの一つとして位置づけている。
ロロイター元記事★★★☆☆2026-08-07 14:24

ロシア中央銀行によると、同国の国際準備高は7月に0.01%減少し、7203億4800万ドルとなった。外貨準備は1.43%増えて60億3600万ドルに達した。一方、準備資産に含まれる貨幣用金の価値は2.05%下落し、2928億5400万ドルとなった。
タタス通信元記事★★★☆☆2026-08-07 14:04
米国経済は7月、予想外に雇用者数を減らした。前月の非農業部門雇用者数も大幅に下方修正された。雇用情勢の弱まりを受け、米連邦準備制度が来月利上げするのか、疑問が生じる可能性がある。失業率は4.1%に低下した。
ロロイター元記事★★★☆☆2026-08-07 13:05

米国の労働市場は7月、夏季の採用低迷に悩まされた。経済は予想に反して2万3000人の雇用を失った。労働統計局が金曜日に新たなデータを発表した。雇用の減少は、労働市場の弱さが続いていることを示している。採用は市場全体で低調だった。

米国の雇用主は7月、予想に反して雇用者数を減らした。前月までの雇用統計も下方修正された。今年前半に予想外の強さを示した労働市場が、課題に直面していることを示している。一方、失業率は低下した。

米国の雇用市場は、今年に入って比較的安定しているように見える。低調だった2025年の後も、採用は堅調さを保っているが、目覚ましい伸びというほどではない。7月には約10万人近い雇用が増えた可能性がある。それでも若者や失業中の人々にとって、市場は依然として厳しい状況が続いている。
ロイターが20人のエコノミストを対象に行った調査によると、中国の7月の新規銀行融資は450億元(66億7000万ドル)にとどまる見通しだ。 6月の1兆6100億元から大幅に減少する。 背景には、信用需要の弱さがある。 また、6月末の四半期末を前に融資が前倒しされたことも、7月の落ち込みにつながった。
ロロイター元記事★★★☆☆2026-08-07 12:25

ロイター調査によると、インドの消費者物価上昇率は7月に上昇した可能性がある。食品価格がやや上がり、インフレ率はインド準備銀行が示す中期目標の4%を2か月連続で上回ったとみられる。物価上昇圧力が続いていることを示す結果となる。
ロロイター元記事★★★☆☆2026-08-07 12:05

ドイツの6月の輸出額は過去最高を記録し、景気見通しを押し上げる材料となった。鉱工業生産も3か月連続で増加した。一方、バイエルン州の農場で火災が発生し、1,000頭を超える豚が死んだ。経済指標の改善と農場火災が最新ニュースとなっている。
ドドイチェ・ヴェレ元記事★★★☆☆2026-08-07 08:51
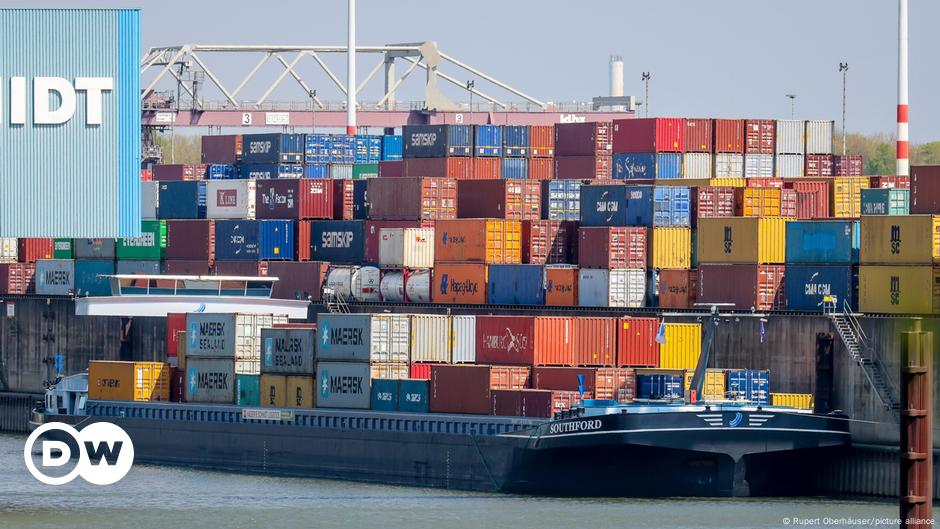

ドイツの6月の輸出は前月比0.9%増となり、市場予想を上回った。連邦統計局が金曜日に発表したデータで明らかになった。6月のドイツの輸出実績は改善し、国外向けの出荷が前月から増加したことを示している。
セントルイス連邦準備銀行のアルベルト・ムサレム総裁は、インフレ率が中央銀行の2%目標を上回っていると述べた。生産性の伸びが強まる可能性を待つ間も、政策当局はインフレのさらなる上昇を容認できないと指摘。物価上昇圧力を実質的に抑制する必要があると訴えた。
ブブルームバーグ元記事★★★☆☆2026-08-07 06:30

世界のサプライチェーンが再編される中、一部の国は貿易問題を政治化し、「中国の過剰生産能力」という言説を広めている。さらに、自国の利益を守るという名目で、中国企業への規制を強めている。論評は、こうした過熱の背後に米国の不安があると指摘する。
中中国新聞社元記事★★★☆☆2026-08-07 06:12
中国の産業能力は脅威ではなく、世界経済の回復を支える原動力だと論じている。他者の光を弱めようとしても、自らの光が強くなるわけではない。協力を妨げれば、結局は自分自身の未来を後退させるだけだという。記事は、中国の生産能力を危険視する見方に異議を唱えている。
米連邦準備制度理事会のケビン・ウォーシュ議長は、米国の資金価格を決める役割を債券市場により多く担わせたい考えだ。市場がその仕事をさらに引き受けるべきだと主張している。公表される雇用統計は、政策運営で示す指針を抑える同議長の姿勢を改めて試すことになる。
ロロイター元記事★★★☆☆2026-08-07 05:35

欧州と世界の市場は新たな取引日に向けて動き出す。投資家は、雇用統計が経済情勢について明確で整然としたシグナルを示すことを期待している。
ロロイター元記事★★☆☆☆2026-08-07 05:00

米国では7月の雇用の伸びが加速した可能性がある。労働市場が底堅さを保ったことを示し、雇用情勢への安心感につながりそうだ。失業率は4.2%で変わらない見通し。これにより、米連邦準備制度理事会(FRB)はインフレへの注力を続けられるとみられる。
ロロイター元記事★★★☆☆2026-08-07 04:10

フィリピン統計当局は金曜日、第2四半期の経済成長率が前年同期比2.3%だったと発表した。伸び率は市場予想を下回り、経済拡大のペースが鈍化したことを示した。
ロロイター元記事★★★☆☆2026-08-07 03:50

シンガポールの銀行OCBCとUOBは、第2四半期の利益が増加したと発表し、市場予想を上回った。資産運用やその他の手数料収入が、低金利によって中核の融資事業にかかる圧力を補った。両行は金曜日に業績を公表した。
ロロイター元記事★★★☆☆2026-08-07 03:20

アジア株は金曜日、米雇用統計の発表を控えて様子見となった。この統計は、来月の米連邦準備制度理事会の金利判断を左右する可能性がある。一方、原油価格は上昇を続け、中東の緊張が依然として解消からほど遠いことを市場に再認識させた。投資家は金融政策と地政学的リスクの双方を注視している。
ロロイター元記事★★★☆☆2026-08-07 02:20

米国最大の住宅ローン会社、United Wholesale Mortgageの株価は木曜日、一時49%下落した。過去最大の下げ幅となった。会社が4億5200万ドルの純損失を発表したことが背景にある。さらに、配当を初めて停止すると明らかにし、市場の売りを誘った。
ブブルームバーグ元記事★★★☆☆2026-08-07 00:00

米石油生産会社オクシデンタル・ペトロリアムは、2027年の生産量と資本支出がともに横ばいになるとの見通しを示した。会社は、債務削減の取り組みを引き続き優先すると説明した。来年は生産や投資を大きく拡大せず、財務面では負債の圧縮に重点を置く方針だ。
ロロイター元記事★★☆☆☆2026-08-06 23:50

地政学的な緊張が再び高まり、米国株と米国債が下落したことを受け、金曜日のアジア株は小幅安となる見通しです。原油価格は急伸し、インフレ懸念が再燃しました。市場では重要な米雇用統計の発表も控えています。
ブブルームバーグ元記事★★★★☆2026-08-06 23:30

メキシコ中央銀行は木曜日、基準金利を6.50%に据え置いた。これは6月に始まった政策金利の停止を延長するものだ。中銀はインフレ率が目標に戻る時期の見通しも後ろ倒しにした。中南米第2の経済大国で物価上昇圧力を抑える難しさが浮き彫りになっている。
ロロイター元記事★★★☆☆2026-08-06 21:40

アルゼンチン中央銀行が木曜日に公表した調査によると、アナリストは同国の2026年の経済成長率予測を引き下げた。同時に、インフレ見通しも下方修正した。成長と物価の両方について予測が低下し、今後の経済情勢に対する見方がより慎重になっている。
ロロイター元記事★★★☆☆2026-08-06 18:50

インドのブリタニア・インダストリーズは木曜日、第1四半期の利益が市場予想を下回ったと発表した。中東紛争に関連する燃料費と輸送費の上昇が、包装食品の需要拡大による追い風を打ち消した。戦争に伴うコスト増が、同社の収益を圧迫した。
ロロイター元記事★★★☆☆2026-08-06 18:40

米国の住宅ローン金利が6.69%まで上昇し、今年の新たな高水準となった。続くイランとの戦争と、米連邦準備制度理事会が借り入れコストを据え置いた決定が、インフレ懸念を強めた。市場では地政学情勢と金融政策の双方が金利を押し上げる要因となっている。
ブブルームバーグ元記事★★★☆☆2026-08-06 18:30

インドの7月の燃料消費量は前月から約3%増加した。石油省の石油計画・分析部門によると、消費量は1,992万トンに達した。3月以来の高い水準となった。
ロロイター元記事★★★☆☆2026-08-06 17:15

太陽光発電開発会社GoldenPeaks Capitalが、多額の負債を抱えて経営破綻した。グループのポーランド中核子会社を監督する裁判所指定の管財人によると、破綻に先立ち複数の取引が行われていた。関係する複数の法人間の取引は、見かけ上「詐欺的」だったとされ、融資の実態が問題視されている。
ブブルームバーグ元記事★★☆☆☆2026-08-06 15:40

ロシア中央銀行は、8月7日の公式為替レートを公表した。ドルの対ルーブル相場は81.41ルーブルに引き上げられた。ユーロの公式レートも86.84コペイカ引き上げられ、94.0585ルーブルとなった。
タタス通信元記事★★☆☆☆2026-08-06 15:26
オーストラリアの政治家たちが思い描く「持続可能な価格上昇」が、近く現実になる可能性がある。住宅価格は上がり続けるものの、賃金の伸びは下回るという構図だ。オーストラリア準備銀行は利上げに踏み切り、住宅市場は後退している。今のところ珍しくない動きに見えるが、住宅を手頃にしつつ大幅な市場暴落を避けられるかが問われている。
ガガーディアン元記事★★★☆☆2026-08-06 15:00
インド準備銀行は木曜日、タタ・サンズを上層のノンバンク金融会社のリストに加えたと発表した。この区分の企業には、より厳しい規制要件が適用される。今回の分類により、インド最大級の持ち株会社の一つである同社には、株式を公開するよう圧力がかかり続ける。要件の適用免除を得られない限り、上場を進める必要が生じる可能性がある。
ロロイター元記事★★★☆☆2026-08-06 14:25

アルメニア統計委員会によると、今年上半期のアルメニアとロシアの貿易額は20.9%減少した。報告期間の貿易額は26億ドルに落ち込んだ。
タタス通信元記事★★★☆☆2026-08-06 14:00
ロイターの調査によると、エジプトの7月の前年比総合インフレ率は、6月の14.3%から15.6%へ加速した可能性がある。不利なベース効果に加え、食品と非食品の価格上昇圧力が強まったことが背景とみられている。
ロロイター元記事★★★☆☆2026-08-06 14:00

ウラジーミル・プーチン氏はこれまで、ロシアの金融政策から目立って距離を置いてきた。ブルームバーグ通信によると、プーチン氏は7月、中央銀行が政策金利を引き下げる必要があると2度にわたり明確に示した。発言は政策会合の直前で、同通信は「異例なほど直接的」だったと報じている。これにより、プーチン氏が中銀総裁エリビラ・ナビウリナ氏への圧力を強め始めたことが浮かび上がった。
MMeduza元記事★★★☆☆2026-08-06 13:59
ロシア中央銀行によると、同国の国際準備は1週間で118億ドル減少し、7203億ドルとなった。規制当局は、減少の大部分がマイナスの再評価によるものだと説明している。今回の発表は、準備高の週間変化を示したものだ。
タタス通信元記事★★★☆☆2026-08-06 13:36
米国で先週、失業給付を申請した人の数は19万9,000人に増えた。一方、解雇の水準は過去数年間に見られた歴史的に健全な範囲にとどまっている。申請件数は増加したものの、解雇が同様に悪化した状況は示されていない。労働市場はなお底堅さを保っている。
A AP通信元記事★★★☆☆2026-08-06 13:33

イラク政府は、国家公務員の給与を支払い、基本的な義務を果たすために、毎月およそ82億4000万ドルを必要としている。この継続的な資金需要をめぐり、同国が長期的な財政難の時期に入りつつあるのかという疑問が浮上している。焦点は、資金が限られるなかで政府が不可欠な支払いを維持できるかどうかにある。
アアルジャジーラ元記事★★★☆☆2026-08-06 13:19

2026年は、住宅購入を見送ってきた人々がいくらか救われる年になると見込まれていた。ところが、イラン戦争とインフレ上昇への懸念が浮上した。これらを背景に、米国の住宅ローン金利は高止まりしている。借入コストを下げる条件が何かに注目が集まっている。
ブブルームバーグ元記事★★★☆☆2026-08-06 09:00

中国では、休暇の時間を消費支出につなげようと、有給休暇の政策を導入する省が増えている。河南省は、関連策の実施で幹部が率先して模範を示すよう促している。地方政府は休む時間を増やし、消費需要を刺激しようとしている。
中中国新聞社元記事★★★☆☆2026-08-06 08:43
ロシアは過去12か月で、世界最大級の金の売り手となった。背景には、予算問題に直面する中で現金を調達しようとする狙いがある。ただし、金の売却は必ずしも差し迫った金融危機を意味しない。
ドドイチェ・ヴェレ元記事★★★☆☆2026-08-06 08:21
中国南部の海南省で、2026年1月から7月までの離島免税売上高が216億元に達した。海口税関が発表したデータによると、約30億ドルに相当し、前年同期比で17.9%増加した。海南の離島免税市場はこの期間も拡大を続けた。
中中国新聞社元記事★★★☆☆2026-08-06 08:10
円安を受け、数十年ぶりともいえる大規模な為替市場介入が行われた。日本と米国は7月下旬から、円を下支えするための共同対応を始めた。米財務長官のスコット・ベッセント氏は金融市場を驚かせ、東京の通貨防衛を助けるため、連邦準備制度に目立たない融資制度の拡充を求めた。
ブブルームバーグ元記事★★★★☆2026-08-06 03:00

ブラジル中央銀行は政策金利を0.25ポイント引き下げ、14%とした。利下げは4回連続の会合となる。新たなデータでは、経済成長が鈍化していることが示された。インフレ率も予想を上回るペースで低下し、今回の判断を後押しした。
ブブルームバーグ元記事★★★☆☆2026-08-05 23:00

決済会社Blockは、通期の粗利益見通しを引き上げた。同社が発表した業績は市場予想を上回った。底堅い個人消費が業績を支え、Cash App事業の力強い成長も重要な押し上げ要因となった。今回の見通し修正は、こうした傾向が2026年を通じて続くとの見方を示している。
ロロイター元記事★★☆☆☆2026-08-05 22:01


Blockは水曜日、通期の利益見通しを引き上げた。同社の四半期決算は市場予想を上回り、SquareとCash Appの双方の事業成長が寄与した。業績の改善は、Blockの再編が形になりつつある中で示された。
米連邦準備制度理事会(FRB)のリサ・クック理事は、米経済のインフレ率が「高すぎる」状態にある場合、中央銀行が短期金利の目標を引き上げる案を受け入れる用意があると述べた。インフレが低下し始めなければ、FRBは追加利上げを迫られる可能性がある。クック氏の発言は、金融引き締めの選択肢を排除していないことを示している。
ロロイター元記事★★★☆☆2026-08-05 20:25

ダラス連邦準備銀行とニューヨーク連銀は、第3四半期終了後にプライベートクレジット市場を対象とする試験的な調査を始める計画だ。ニューヨーク連銀が水曜日の声明で明らかにした。市場規模は推定1兆3000億ドルに上る。両地区連銀は、この大規模な金融分野の実態把握を進める。
ロロイター元記事★★☆☆☆2026-08-05 16:50

財新は、中国本土の税務当局がオフショア保険契約から得られる収益に個人所得税を課し始めたと報じた。この報道を受け、保険会社プルデンシャルの株価は水曜日、一時13%下落した。中国がオフショア投資への監視を強めていることを示す最新の動きとみられている。投資家は保険収益への税負担が広がる可能性に反応した。
ロロイター元記事★★☆☆☆2026-08-05 14:50

ロシア中央銀行は、燃料市場に安定化の兆候が見られるとの見方を示した。概要によると、燃料価格の上昇は間接的な影響も及ぼす。輸送費や生産費の増加が、より幅広い商品やサービスの価格に転嫁される可能性がある。燃料以外にも価格上昇の影響が広がる構図だ。
タタス通信元記事★★☆☆☆2026-08-05 14:25
Wildberriesは、物流拠点をロシア国外へ移すとの報道を否定した。会社側の代表は、同社が事業を展開する各国で物流インフラを段階的かつ組織的に拡大していると説明した。今回の説明では、ロシアから拠点を移転するのではなく、活動地域全体でインフラを広げているとされている。
タタス通信元記事★★☆☆☆2026-08-05 14:18
ロシア中央銀行は、3月から5月にかけてのルーブル上昇を、世界的なエネルギー価格の上昇が支えたと説明した。中銀によると、ルーブルは6月の会合以降に調整している。現在の水準は2026年4月下旬の水準まで戻ったという。声明は、当時の通貨高と世界のエネルギー価格の動きを結び付けている。
タタス通信元記事★★★☆☆2026-08-05 14:13
ADPが水曜日に公表した全米雇用報告によると、米国の民間部門の雇用者数は7月に増加した。ただし、伸びのペースは鈍化した。報告書は増加幅を緩やかと表現し、民間雇用の拡大が以前より弱まったことを示した。米民間企業による採用の月次動向を示すデータとなる。
ロロイター元記事★★★☆☆2026-08-05 13:45

国連食糧農業機関(FAO)の首席エコノミストは、世界が新たな食料インフレに直面する瀬戸際にあると警告した。イランとウクライナでの戦争に加え、エルニーニョ現象がコスト上昇を招く可能性がある。さらに農作物の収穫量が落ち込めば、供給面の圧力も強まる。こうした複合要因により、世界の食料価格が再び上昇する恐れがある。
ロロイター元記事★★★★☆2026-08-05 13:44

米財務長官のスコット・ベッセント氏が、日本の金融政策について公の場で見解を示した。報道によれば、その発言によって日銀は9月会合で利上げせざるを得ない状況にほぼ追い込まれた。米国政府が日本の国内政策にどの程度影響を及ぼしているのかについても、疑問が浮上している。
ロロイター元記事★★★★☆2026-08-05 11:50

ニュージーランドの第2四半期の失業率は、11年ぶりの高水準に上昇した。世界的なエネルギーショックが企業利益を圧迫し、採用を鈍らせている。同時に、仕事を探す人が増えたことも失業率を押し上げた。企業収益への圧力と求職者の増加が、雇用市場に影響を及ぼしている。
ブブルームバーグ元記事★★★☆☆2026-08-05 11:00

S&Pグローバルの調査によると、ロシアのサービス業購買担当者景気指数は7月に49ポイントへ上昇した。一方、第3四半期の初めには新規受注が4か月連続で減少した。受注の落ち込みは需要の弱さが続いていることを示している。サービス業の活動は拡大を示す水準を下回ったままだ。
タタス通信元記事★★★☆☆2026-08-05 10:45
Minutes Reader 拡張機能は、元のウェブページを読みやすい表示に整え、記事や動画字幕を必要に応じて翻訳します。現在テスト中で、枠に限りがあります。